Fleur Budjetti Expense Tracker
Fleur BudgetTalousVahvistettu
- 58.00 Arvostelut
- 4,6
- Lataukset
- 10 000+
- Hinta
- Free
Kuvakaappaukset
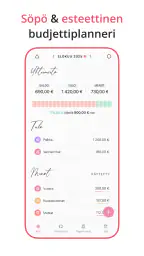
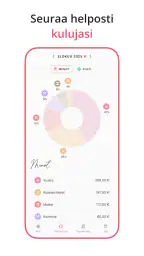
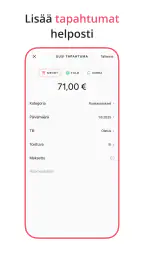
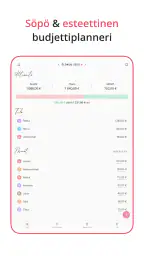
 Analyysin teki Appwesome
Kun raha-asiat alkavat tuntua sekavilta, suurin ongelma ei yleensä ole itse budjetointi vaan se, ettei kulujen kirjaamisesta muodostu helppoa tapaa. Fleur Budjetti Expense Tracker yrittää ratkaista juuri tämän kynnyksen yhdistämällä kulujen seurannan, budjetoinnin ja rahanhallinnan pehmeään, esteettiseen ulkoasuun. Asensin sovelluksen uteliaana, koska taloussovellukset ovat usein joko liian teknisiä tai niin yksinkertaisia, etteivät ne auta arjen päätöksissä. Tässä tapauksessa ensivaikutelma on selvästi ystävällisempi kuin monissa perinteisissä budjettityökaluissa.
Sovellus on Fleur Budgetin kehittämä taloussovellus, jonka voi ladata ilmaiseksi. Sen ikäraja on PEGI 3, joten sisältö on suunnattu tavalliseen taloudenhallintaan ilman aikuisille tarkoitettuja elementtejä. Sovellus on saanut 4,6:n keskiarvon noin 170 arviosta ja sitä on asennettu yli 10 000 kertaa. Nämä luvut kertovat kiinnostuksesta, mutta eivät yksin ratkaise sitä, sopiiko työkalu juuri sinun rahankäyttöösi. Minulle olennaisempaa oli se, miltä sovellus tuntuu silloin, kun sitä käyttää väsyneenä, kiireessä tai hieman huolestuneena omasta kulutuksesta.
Ensivaikutelma: talouden seuraaminen ilman syyllistävää tunnelmaa
Fleur Budjetin vahvin puoli on tunnelma. Moni taloussovellus näyttää heti taulukoita, prosentteja ja varoituksia, jotka saavat käyttäjän tuntemaan olevansa myöhässä omasta elämästään. Tässä lähestymistapa on kevyempi. Esteettinen ilme tekee avaamisesta vähemmän vastenmielistä, mikä on käytännössä tärkeää: jos sovellusta ei halua avata, parhaatkaan budjetointiominaisuudet eivät auta.
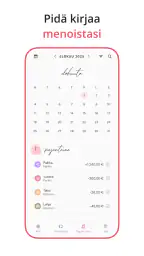
Pidin erityisesti siitä, että sovellusta voi ajatella päivittäisenä muistikirjana eikä vain talousraporttina. Yksittäinen kahvi, bussilippu tai verkkokauppaostos on helpompi kirjata heti kuin yrittää palauttaa kaikki mieleen viikon lopussa. Kun merkinnät syntyvät lähellä ostohetkeä, oma kulutustapa näkyy rehellisemmin. Jälkikäteen tehty arvio on usein liian armollinen pienille ostoksille, jotka yhdessä muodostavat yllättävän suuren summan.
Samalla kaunis ulkoasu ei saa peittää taloudenhallinnan perusasiaa: sovellus on hyödyllinen vain, jos sitä käyttää säännöllisesti. Fleur Budjetti ei poista tarvetta tehdä päätöksiä itse. Se voi näyttää, mihin rahaa on mennyt, mutta käyttäjän on edelleen päätettävä, onko kyseinen kulutus hänelle tärkeää, tarpeellista tai seuraavan kuukauden arvoista.
Kenelle sovellus toimii parhaiten
Näen tämän erityisen sopivana henkilölle, joka haluaa aloittaa kulujen seurannan mutta vierastaa raskaita talousohjelmia. Se sopii myös käyttäjälle, joka tarvitsee visuaalisen ja matalan kynnyksen tavan palauttaa budjetointi arkeen. Jos olet jo kokeillut paperista vihkoa, puhelimen muistiinpanoja tai satunnaista laskemista ilman pysyvää rytmiä, sovelluksen esteettinen luonne voi tehdä tavasta miellyttävämmän.
Opiskelijalle tai ensimmäiseen omaan kotiin muuttaneelle Fleur Budjetti voi olla hyvä harjoitteluväline. Sen avulla voi erottaa ainakin mielessään asumisen, ruoan, liikkumisen ja vapaa-ajan kulut. Myös epäsäännöllisiä tuloja saava voi hyötyä siitä, että rahankäyttöä tarkastellaan toteutuneiden menojen kautta eikä vain kuukausipalkan ympärille rakennettuna oletuksena.
Muita luettavia juttuja
Sen sijaan käyttäjä, joka tarvitsee pankkitilien automaattista yhdistämistä, yrityksen kirjanpitoa, monimutkaisia raportteja tai usean henkilön yhteistä talousnäkymää, saattaa kaivata erillistä työkalua. Fleur Budjetti tuntuu ennen kaikkea henkilökohtaisen arjen seurannan sovellukselta. En valitsisi sitä ainoaksi järjestelmäksi tilanteessa, jossa talouteen liittyy paljon tilejä, valuuttoja, lainoja tai tarkkaa tositteiden käsittelyä.
Luottamus alkaa siitä, mitä käyttäjä näkee
Taloussovelluksessa luottamus ei synny pelkästään kauniista käyttöliittymästä. Kun sovellukseen kirjataan ostoksia ja budjetteja, käyttäjä haluaa tietää, missä kohdissa hän tekee valintoja ja milloin jokin toiminto vaikuttaa hänen tietoihinsa tai maksuihinsa. Fleur Budjetin kohdalla tarkastelisin käyttöä juuri tästä näkökulmasta: mitä tietoja itse syötän, mitä sovellus pyytää, ja ymmärränkö helposti, mitä olen ottamassa käyttöön.
Hyvä perusperiaate on aloittaa mahdollisimman vähäisillä tiedoilla. Kulujen seurantaan ei tarvita kaupan nimeä, jos pelkkä summa ja oma luokka riittävät. En kirjaisi muistiinpanoihin kortin numeroa, tilinumeroa, henkilötunnusta tai muuta arkaluonteista tietoa. Taloussovellukseen kannattaa tallentaa vain sellainen tieto, joka auttaa omaa päätöksentekoa.
Fleur Budjetin ilmainen lataus tekee kokeilemisesta helppoa, mutta maksulliset kohdat kannattaa silti lukea rauhassa ennen vahvistamista. Sovelluksessa on 10,99 euron sovelluksen sisäinen ostos, jos laskutus kulkee Playn kautta. Käyttäjän kannattaa tarkistaa maksun sisältö, mahdollinen ajanjakso ja se, onko kyse kertamaksusta vai toistuvasta veloituksesta. Ilmainen lataus ei automaattisesti tarkoita, että kaikki myöhemmät toiminnot ovat maksuttomia.
Omat valinnat ovat tärkeämpiä kuin täydellinen järjestelmä
Budjetointi toimii parhaiten, kun luokat vastaavat omaa elämää. Jos sovelluksessa on valmiita kategorioita, en käyttäisi niitä sellaisenaan vain siksi, että ne ovat tarjolla. Esimerkiksi ruokakulut voivat tarkoittaa yhdelle vain markettia ja toiselle markettia, lounaita, kahviloita ja kotiinkuljetuksia. Liian karkea luokka peittää ongelman, mutta liian tarkka luokittelu tekee kirjaamisesta raskasta.
Oma käytännön vinkkini on aloittaa kolmella tasolla: pakolliset menot, joustavat arjen menot ja harkinnanvarainen kulutus. Tämän jälkeen voi tarkentaa vain sitä kohtaa, joka aiheuttaa eniten epäselvyyttä. Jos rahat katoavat jatkuvasti pieniin heräteostoihin, yksityiskohtaisempi seuranta siellä on hyödyllisempi kuin täydellinen luettelo kaikista laskuista.
Toinen hyvä tapa on kirjata ostos heti, mutta tarkistaa kokonaisuus vain kerran viikossa. Jatkuva lukujen tuijottaminen voi tehdä rahankäytöstä tarpeettoman stressaavaa. Viikoittaisessa katsauksessa kysyn itseltäni kolme asiaa: mikä meno oli odottamaton, mikä toistuu ensi viikolla ja mikä oli aidosti sen arvoinen? Tällainen tarkistus muuttaa sovelluksen pelkästä arkistosta päätöksenteon tueksi.
Arjen esimerkki: palkkapäivästä viikonloppuun
Kuvitellaan tavallinen tilanne. Palkka tulee, vuokra ja laskut lähtevät, ja tilille jää summa, joka näyttää aluksi mukavalta. Ensimmäisinä päivinä ostokset tuntuvat pieniltä: lounas työpäivänä, uusi puhelimen lisävaruste ja viikonlopun ruokaostokset. Ilman kirjauksia kaikki nämä voivat tuntua yksittäisiltä poikkeuksilta.
Fleur Budjetissa kirjaisin menot heti omiin ryhmiinsä ja asettaisin tarkastelun painopisteen joustaviin menoihin. Viikon puolivälissä näkisin, onko viikonlopulle vielä tilaa vai pitäisikö suunnitelmaa muuttaa. Tärkeä ero on siinä, että budjetti ei ole vain kuukauden lopussa tehtävä raportti. Sitä voi käyttää ennen ostosta: jos vapaa-ajan osuus on jo korkealla, päätös ravintolaillasta muuttuu tietoisemmaksi.
Tässä työnkulussa on myös rajoitus. Jos jokainen pieni ostos tuntuu velvollisuudelta, sovellus voi lisätä kuormitusta sen sijaan, että se helpottaisi elämää. Silloin kannattaa sopia itsensä kanssa, että kirjaa vain tietyt kuluryhmät tai tekee merkinnät kerran päivässä. Täydellinen tarkkuus ei ole aina parempi kuin tapa, joka kestää kuukausia.
Missä sovellus jää tavallisten vaihtoehtojen taakse
Paperinen budjettivihko tarjoaa enemmän vapautta kuin valmis sovellus. Sinne voi kirjoittaa juuri sellaisia huomioita kuin haluaa, eikä käyttöliittymä määritä omaa ajattelua. Toisaalta vihko ei laske kokonaisuuksia puolestasi, ja merkintöjen etsiminen jälkikäteen voi olla hankalaa. Fleur Budjetin etu on siinä, että digitaalinen muoto tekee toistuvasta seurannasta helpommin tarkistettavaa.
Puhelimen muistiinpanosovellus on vielä nopeampi aloittaa. Sinne voi kirjoittaa esimerkiksi “ruoka 18” ilman, että avaa erillistä järjestelmää. Haittapuoli on, että tällaisesta listasta puuttuu helposti rakenne. Fleur Budjetin kaltainen erityinen budjetointisovellus on parempi, jos haluat nähdä kulut ryhmiteltyinä ja verrata niitä omaan suunnitelmaasi.
Pankin oma sovellus voi olla vahvempi vaihtoehto silloin, kun haluat nähdä tilitapahtumat suoraan pankkisuhteesi yhteydessä. Se voi vähentää manuaalista kirjaamista, mutta pankkinäkymä ei välttämättä tunnu yhtä henkilökohtaiselta tai joustavalta oman budjetin rakentamiseen. Fleur Budjetin kohdalla arvostan juuri sitä, että käyttäjä joutuu pysähtymään kulun äärelle. Se on hitaampaa kuin automaattinen tapahtumalista, mutta voi samalla lisätä tietoisuutta.
Tietoherkät hetket vaativat rauhallista käyttöä
Rahaan liittyvät tiedot ovat henkilökohtaisia, vaikka yksittäinen ostos vaikuttaisi harmittomalta. Siksi käyttäisin sovellusta erityisen harkiten ja välttäisin tarpeettomien lisätietojen kirjoittamista. Jos puhelinta käyttää useampi ihminen tai laite ei ole suojattu, budjettimerkinnät voivat paljastaa enemmän kuin haluaisit.
En myöskään kirjaisi sovellukseen asioita, joita en tarvitse kulujen seurantaan. Kaupan nimi voi olla hyödyllinen, jos haluan seurata tiettyä toistuvaa menoa, mutta usein pelkkä kululuokka riittää. Tämä vähentää sekä oman tietomäärän että mahdollisen väärän tulkinnan riskiä. Paras yksityisyysvalinta on usein yksinkertaisin merkintä, joka edelleen auttaa sinua.
Maksullisen toiminnon kohdalla tarkistaisin aina vahvistusnäkymän ennen hyväksymistä. Jos sovellusta käyttää lapsen tai nuoren kanssa taloustaitojen harjoitteluun, maksuihin liittyvät valinnat kannattaa käydä yhdessä läpi. PEGI 3 kertoo sisällön ikäsopivuudesta, mutta se ei tarkoita, että jokainen raha- tai maksupäätös pitäisi jättää ilman aikuisen ohjausta.
Versio ja käyttöjärjestelmä käytännössä
Nykyinen versio on 1.0.9 ja vähimmäiskäyttöjärjestelmä Android 8.0. Tämä tekee sovelluksesta saavutettavan monelle vielä käytössä olevalle Android-laitteelle. Jos puhelin on vanha, tarkistaisin silti ennen käyttöönottoa, että tila, suorituskyky ja järjestelmän päivitykset ovat kunnossa. Taloussovelluksen kohdalla en käyttäisi vanhaa tai epäluotettavaa laitetta ainoana paikkana tärkeille talousmuistiinpanoille.
Versionumero muistuttaa myös siitä, että sovellus on suhteellisen nuori. Se ei ole automaattisesti huono asia, mutta käyttäjän kannattaa suhtautua realistisesti: ensimmäinen julkaisuversio voi tuntua selkeältä ja raikkaalta, vaikka pitkän käytön yksityiskohdat vasta hakevat paikkaansa. Minulle tämä tarkoittaa sitä, että aloittaisin pienellä kokeilulla enkä siirtäisi heti kaikkea taloushistoriaani yhteen paikkaan.
Käytännön tapa aloittaa ilman ylilyöntiä
Ensimmäisenä päivänä kirjaisin vain tämän kuukauden pakolliset menot ja yhden viikon arjen ostokset. En yrittäisi rakentaa täydellistä järjestelmää tai arvioida koko vuoden taloutta. Kun sovelluksen logiikka tuntuu tutulta, lisäisin sellaisen budjettirajan, johon voin oikeasti vaikuttaa. Kiinteää vuokraa on vaikea muuttaa nopeasti, mutta ravintoloihin, viihteeseen tai heräteostoksiin voi usein tehdä pieniä muutoksia.
Kuukauden lopussa tarkastelisin kolmea asiaa: mitkä kulut toistuivat, missä budjetti ylittyi ja mikä suunnitelma oli liian tiukka. Viimeinen kohta on olennainen. Jos budjetti ei jätä lainkaan tilaa normaalille elämälle, sen noudattaminen epäonnistuu helposti. Fleur Budjetti toimii paremmin rehellisenä peilinä kuin kurinpitovälineenä.
Jos sovellus tuntuu liian manuaaliselta, en pakottaisi itseäni jatkamaan vain siksi, että budjetointi kuulostaa hyödylliseltä. Pankin automaattinen tapahtumanäkymä tai taulukko voi olla parempi, jos haluat nopeutta ja laajempaa muokattavuutta. Jos taas ongelma on juuri se, että muut työkalut tuntuvat kylmiltä ja vaikeilta, Fleur Budjetin lämmin esitystapa voi olla ratkaiseva ero.
Kun rutiini alkaa kantaa
Kun sovelluksen perusidea on tuttu, kannattaa kokeilla rutiinia, joka sopii omaan päivään eikä vaadi erillistä budjetointituntia. Minulle toimiva ajatus on liittää merkintä jo olemassa olevaan hetkeen: ostoksen jälkeen, kun kuitti on vielä kädessä, tai illalla ennen puhelimen lataamista. Tällainen ankkuri vähentää muistikuormaa. Se ei edellytä mitään piilotettua pikatoimintoa, vaan tekee tavallisesta kirjaamisesta helpommin toistettavan.
Myös samanlaisten menojen käsittely kannattaa päättää etukäteen. Esimerkiksi työpäivän lounaat voi kirjata yhteen sopivaan luokkaan sen sijaan, että jokaiselle paikalle keksii oman nimikkeen. Kun luokittelu pysyy johdonmukaisena, kuukauden lopun vertailu kertoo enemmän. Jos taas jokainen vastaava meno päätyy eri ryhmään, sovellus voi näyttää siistin listan mutta johtaa huonoihin johtopäätöksiin.
Toinen edistyneempi tapa on käyttää budjettia päätöksen rajana, ei jälkikäteisenä moitteena. Jos viikon suunnitelmassa on vielä tilaa, voin käyttää sen ilman syyllisyyttä. Jos raja on lähellä, vaihtoehto voi olla siirtää ostosta, valita edullisempi tapa tai jättää jokin muu meno väliin. Näin seuranta palvelee omaa elämää eikä muutu testiksi siitä, osaanko olla kuluttamatta.
Missä manuaalisuus muuttuu rajaksi
Manuaalinen kirjaaminen on yhtä aikaa Fleur Budjetin hyödyllinen puoli ja sen selkein kompromissi. Ostoksen kirjaaminen pakottaa huomaamaan sen, mutta kiireisenä päivänä merkintä voi jäädä tekemättä. Jos näin käy usein, puuttuvat ostokset vääristävät kuvaa ja käyttäjä saattaa luulla budjetin olevan paremmassa kunnossa kuin se on. Siksi en tekisi sovelluksen luvuista tarkkaa päätöspohjaa ennen kuin oma kirjausrytmi on vakiintunut.
Jos haluan seurata vain muutamaa muuttuvaa menoa, käsin ylläpidetty näkymä voi olla aivan riittävä. Mutta jos tarvitsen laajaa yhteistä budjettia, automaattista tapahtumien käsittelyä tai talousraportteja, tästä tyylistä voi tulla liian työläs. Tällöin pankkisovellus tai taulukko voi sopia paremmin: ensimmäinen vähentää kirjaamista, jälkimmäinen antaa enemmän vapautta rakentaa omat laskelmat. Valinta riippuu siitä, arvostaako enemmän tietoista pysähtymistä vai ajansäästöä.
En myöskään pitäisi sovellusta ainoana arkistona tärkeille tiedoille. Jos puhelin vaihtuu tai käyttö katkeaa, omien merkintöjen saatavuus ja siirrettävyys ovat käytännön kysymyksiä, joita kannattaa pohtia ennen pitkän historian keräämistä. Pienellä kokeilujaksolla voi arvioida, tuntuuko tapa luotettavalta ja sopiiko se omaan arkeen, ilman että koko talouden seuranta rakentuu heti yhden työkalun varaan.
Päätös, joka sopii omaan talouteen
Ennen aloitusta miettisin, mitä haluan sovellukselta oppia. Jos tavoite on huomata, kuinka paljon rahaa menee työpäivien lounaisiin, riittää yhden kuluryhmän seuraaminen. Jos haluan saada kokonaiskuvan kuukausimenoista, tarvitsen johdonmukaisempaa kirjaamista ja säännöllisen tarkistuksen. Selkeä tavoite auttaa välttämään sen, että sovelluksen käyttöönotosta tulee uusi projekti, joka tuntuu vaativammalta kuin itse ongelma.
Jos talous on yhteinen kumppanin tai perheen kanssa, kannattaa sopia, kenen näkökulmasta merkinnät tehdään ja mitä yhteisellä budjetilla tarkoitetaan. Henkilökohtainen kuluseuranta voi auttaa keskustelussa, mutta se ei itsessään ratkaise yhteisiä päätöksiä tai korvaa yhteistä sopimista. Samoin epäsäännöllisiä tuloja saavalle toteutuneiden menojen tarkastelu voi olla hyödyllistä, mutta tulevan kuukauden suunnittelu vaatii silti omat arviot tulojen ajoituksesta ja välttämättömistä menoista.
Työkalun sopivuutta ei siis kannata arvioida vain sen perusteella, montako toimintoa siinä on. Olennaisempaa on, saanko siitä vastauksen kysymykseen, jonka vuoksi avasin sen. Jos merkinnät auttavat tekemään yhden paremman valinnan viikossa, tapa voi olla jo arvokas. Jos sovelluksen ylläpito vie enemmän aikaa kuin se säästää tai lisää huolta, yksinkertaisempi vaihtoehto on järkevämpi.
Oma loppuarvioni käyttäjän näkökulmasta
Fleur Budjetti Expense Tracker on kiinnostava valinta käyttäjälle, joka haluaa tehdä kulujen seurannasta miellyttävämmän päivittäisen tavan. Sen vahvuus ei ole siinä, että se korvaisi kaikki taloudenhallinnan työkalut, vaan siinä, että se voi saada aloittamaan. Söpö ja esteettinen ilme on tässä toiminnallinen ominaisuus: se madaltaa kynnystä avata sovellus uudelleen.
Pidän siitä, että sovellusta voi käyttää oman rahankäytön tarkkailuun ilman, että jokaisesta ostoksesta tarvitsee tehdä monimutkaista analyysiä. Samalla käyttäjän on hyväksyttävä manuaalisen kirjaamisen vaatima vaiva ja tarkistettava maksulliset valinnat huolellisesti. En suosittelisi sitä henkilölle, joka odottaa täysin automaattista pankkitason talousnäkymää tai yksityiskohtaista taloushallintoa.
Jos haluat aloittaa kevyesti, käyttää Android-laitetta ja rakentaa itsellesi visuaalisen rutiinin kulujen seuraamiseen, kokeilisin tätä. Aloittaisin pienellä tietomäärällä, pitäisin henkilökohtaiset tunnisteet poissa merkinnöistä ja arvioisin muutaman viikon jälkeen, auttaako sovellus oikeasti tekemään parempia päätöksiä. Minun suositukseni on varovaisen myönteinen: Fleur Budjetti sopii parhaiten ihmiselle, joka tarvitsee lempeän alun eikä täydellistä talouskeskusta.
Kohokohdat
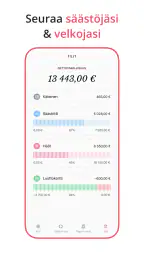
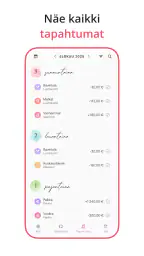
- Selkeä kuukausinäkymä auttaa hahmottamaan kulut nopeasti.
- Toistuvat menot voi kirjata kerran ja seurata automaattisesti.
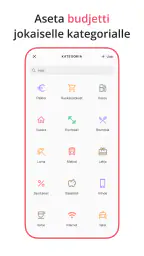
- Kätevä kategoriointi helpottaa suurimpien kuluerien löytämistä.
- Sopii hyvin yksinkertaiseen henkilökohtaiseen budjetointiin.
- Kulutietojen tarkistaminen onnistuu nopeasti myös liikkeellä.
Rajoitukset
- Laajat raportit ja analyysit voivat tuntua rajallisilta aktiivisille budjetoijille.
- Pankkitilien automaattinen synkronointi ei välttämättä kuulu sovellukseen.
- Usean käyttäjän tai perheen yhteinen budjetointi voi olla hankalaa.
- Kategorioita saattaa joutua muokkaamaan paljon omiin tarpeisiin sopiviksi.
- Tietojen varmuuskopiointi kannattaa tarkistaa ennen puhelimen vaihtamista.
Usein kysytyt kysymykset
01Mikä on Fleur Budjetti Expense Tracker ja kenelle se sopii?
Fleur Budjetti Expense Tracker on henkilökohtaiseen taloudenhallintaan tarkoitettu sovellus, jonka avulla voit seurata tuloja, menoja ja kulutustottumuksia yhdessä paikassa. Se sopii erityisesti käyttäjille, jotka haluavat nähdä, mihin rahat kuluvat, suunnitella kuukausibudjetin ja pitää arjen talouden hallinnassa ilman monimutkaista taulukkolaskentaa.
02Voinko käyttää Fleur Budjetti Expense Trackeria ilman pankkitilin yhdistämistä?
Sovelluksen perusidea perustuu yleensä siihen, että käyttäjä lisää tulot ja menot itse, joten pankkitilin yhdistäminen ei ole välttämättä tarpeen. Tämä voi olla hyvä vaihtoehto yksityisyyttä arvostaville käyttäjille. Ennen lataamista kannattaa kuitenkin tarkistaa sovelluksen ajantasaiset ominaisuudet, sillä automaattinen synkronointi tai muut maksulliset toiminnot voivat vaihdella version ja käyttöjärjestelmän mukaan.
03Mitä tietoja Fleur Budjetti Expense Trackerissa voi seurata?
Sovelluksessa voi tavallisesti kirjata esimerkiksi ruokaostoksia, asumismenoja, liikkumista, laskuja, viihdettä ja muita henkilökohtaisia kuluja. Menot voidaan järjestää kategorioihin, jolloin kokonaiskulutuksesta saa selkeämmän kuvan. Käyttäjä voi myös seurata tuloja, asettaa budjettirajoja ja tarkastella, miten suunnitelma toteutuu eri ajanjaksoina.
04Onko Fleur Budjetti Expense Tracker ilmainen käyttää?
Fleur Budjetti Expense Trackerin lataaminen voi olla ilmaista, mutta sovelluksessa saattaa olla maksullisia lisäominaisuuksia, mainoksia tai tilausvaihtoehtoja. Ilmaisversion sisältö kannattaa tarkistaa sovelluskaupasta ennen asennusta, erityisesti jos tarvitset raportteja, rajattoman määrän budjetteja tai muita edistyneitä toimintoja. Huomioi myös, että mahdolliset tilaukset uusiutuvat yleensä automaattisesti, ellei niitä peruta ajoissa.
05Ovatko Fleur Budjetti Expense Trackeriin tallennetut taloustiedot turvassa?
Koska sovellukseen voidaan tallentaa henkilökohtaisia taloustietoja, tietosuoja ja varmuuskopiointi kannattaa tarkistaa ennen aktiivista käyttöä. Tutustu sovelluskaupan tietosuojatietoihin ja selvitä, tallennetaanko tiedot laitteelle vai pilvipalveluun, jaetaanko niitä kolmansille osapuolille sekä voidaanko tiedot palauttaa laitteen vaihtuessa. Älä lisää sovellukseen arkaluonteisia tietoja, joita palvelu ei selkeästi tarvitse.
Fleur Budjetti Expense Tracker muilla kielillä


